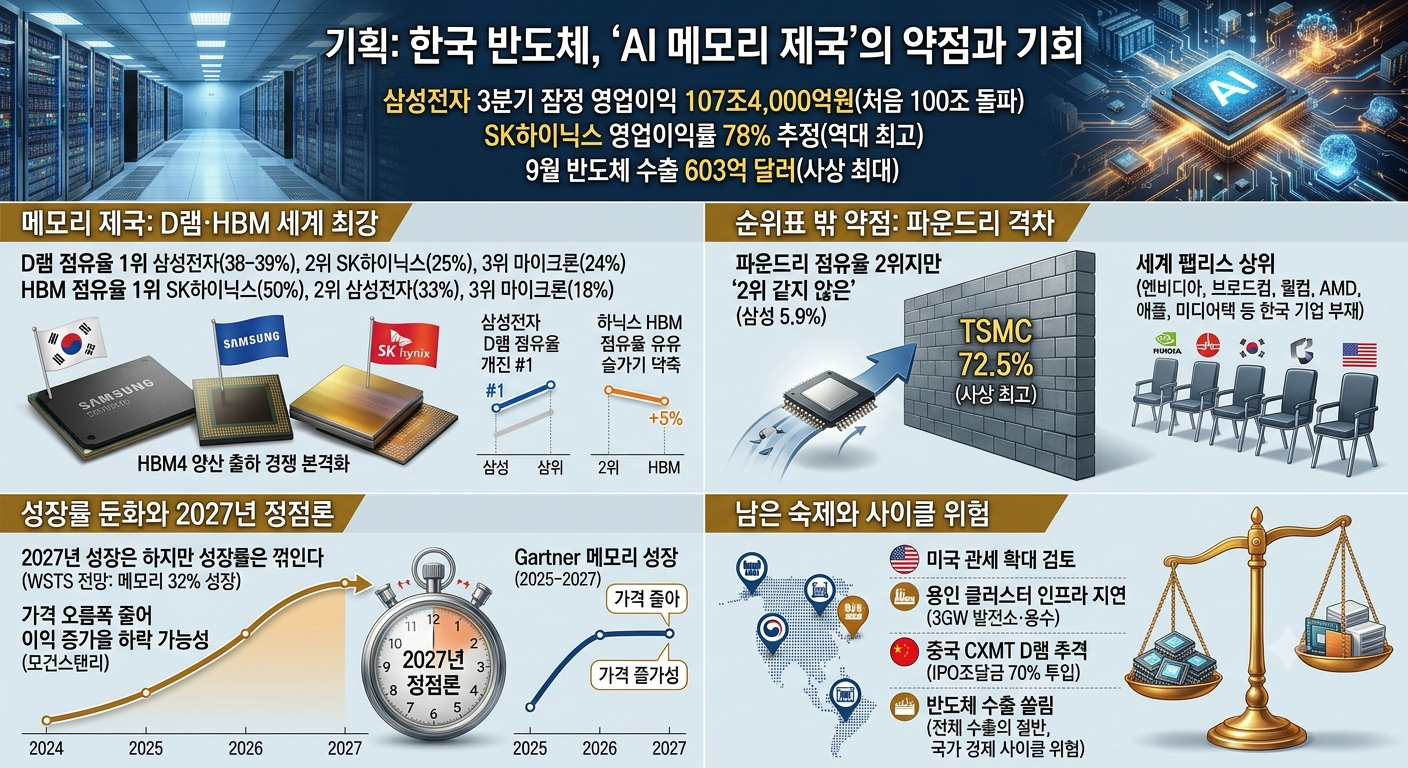
D램·HBM은 세계 1·2위를 나눠 가졌지만 파운드리 점유율은 5.9%…수출의 절반이 반도체, 호황의 크기만큼 사이클 위험도 커졌다
한국 반도체가 역사상 가장 큰 호황을 지나고 있다.
삼성전자는 10월 8일 3분기 잠정 실적으로 매출 195조원, 영업이익 107조4,000억원을 발표했다. 국내 기업 가운데 분기 영업이익이 100조원을 넘은 것은 처음이다. 28일 실적을 내는 SK하이닉스에 대한 시장 전망치(에프앤가이드 컨센서스)는 매출 98조2,257억원, 영업이익 76조9,640억원이다. 이대로 나오면 영업이익률이 78%를 넘는다. 9월 반도체 수출은 603억 달러로 1년 전보다 262.8% 늘었고, 단일 품목으로는 처음 600억 달러를 넘었다.
그렇다면 한국 반도체는 지금 세계 몇 위이고, 이 호황은 언제까지 갈까. 답은 어떤 잣대로 재느냐에 따라 달라진다.
◇ 순위 ① 전체 매출: 엔비디아 다음 2·3위
가트너가 1월 발표한 2025년 반도체 매출 순위(잠정)는 다음과 같다.
순위 기업 2025년 매출 점유율 1 엔비디아 1,257억 달러 15.8% 2 삼성전자 725억 달러 9.1% 3 SK하이닉스 606억 달러 7.6% 4 인텔 479억 달러 6.0% 5 마이크론 415억 달러 5.2%
SK하이닉스는 37.2% 성장해 인텔을 제치고 처음으로 3위에 올랐다. 2026년에는 메모리 가격이 폭등하면서 판도가 다시 흔들리고 있다. 세계반도체시장통계기구(WSTS)는 5월 전망에서 올해 세계 반도체 시장이 90% 커져 약 1조5,100억 달러가 될 것으로 봤다. 이 가운데 메모리는 약 250% 늘어 8,000억 달러를 넘을 것으로 예상했다. 옴디아에 따르면 2분기 세계 반도체 매출은 4,250억 달러로 분기 기준 사상 최대였고, 그 절반 이상을 메모리가 차지했다.
◇ 순위 ② 메모리: D램은 삼성, HBM은 SK하이닉스
카운터포인트리서치의 2분기 집계를 보면 두 회사가 1위를 하나씩 나눠 가졌다.
D램 전체(매출 기준): 삼성전자 38~39%, SK하이닉스 25%, 마이크론 24%. 삼성이 1위를 되찾았다. HBM: SK하이닉스 50%, 삼성전자 33%, 마이크론 18%. SK하이닉스가 여전히 1위지만, 1년 전 64% 대 15%였던 격차가 17%포인트로 좁혀졌다.
삼성의 추격을 이끈 것은 HBM4다. 삼성은 2월 업계 최초로 HBM4를 양산·출하했고, 엔비디아의 품질 검증을 가장 먼저 통과했다고 밝혔다. SK하이닉스도 2분기에 HBM4 양산 출하를 시작했고, 엔비디아의 차세대 플랫폼 '베라 루빈'에 맞춰 물량을 늘리고 있다.
◇ 순위 ③ 파운드리: 2위지만 ‘2위 같지 않은 2위'
메모리 밖으로 나오면 성적표가 달라진다. 트렌드포스 집계로 2분기 파운드리(위탁생산) 시장 점유율은 TSMC가 72.5%(약 402억 달러)로 사상 최고였다. 삼성 파운드리는 5.9%(32억6,000만 달러)로 2위를 지켰지만 매출 증가율은 1.8%에 그쳤다. 3위 중국 SMIC는 5.4%로, 극자외선(EUV) 노광장비 없이 매출을 20% 늘리며 삼성과의 격차를 0.5%포인트까지 좁혔다. 삼성 파운드리에서 늘어난 신규 첨단 공정 수주의 상당 부분은 자사 HBM에 들어가는 베이스 다이다.
엔비디아·브로드컴·퀄컴·AMD·애플·미디어텍이 차지한 매출 상위권의 설계(팹리스) 영역에는 한국 기업이 없다. 한국 반도체의 경쟁력은 ‘AI 시대의 메모리'에 집중돼 있다.
◇ 전망: 2027년도 성장은 하지만 성장률은 꺾인다
긍정론: WSTS는 2027년 시장이 27% 더 커져 약 1조9,000억 달러가 되고, 메모리도 32% 성장할 것으로 봤다. 옴디아는 3분기 매출이 처음으로 5,000억 달러를 넘을 것으로 내다봤다. 가트너는 2029년까지 AI 반도체가 전체 반도체 매출의 절반을 넘을 것으로 전망했다. HBM 생산에 첨단 설비가 우선 배정되면서 범용 D램 공급이 빠듯해졌고, 이것이 가격을 떠받치고 있다. 정점론: 모건스탠리는 D램 고정거래가격의 전년 대비 상승률이 올해 4분기에 정점을 찍고 2027년에는 크게 둔화할 것으로 봤다. 가격이 떨어진다는 것이 아니라 오름폭이 줄어든다는 뜻이다. 다만 지금 실적은 물량보다 가격이 끌어올린 것이어서, 오름폭 둔화만으로도 이익 증가율이 꺾일 수 있다. 중국 변수: 창신메모리(CXMT)는 지난해 4분기 D램 점유율 7.67%로 세계 4위에 올랐다. 기업공개(IPO)로 조달하는 295억 위안의 약 70%를 생산라인과 공정 고도화에 쓸 계획이다. CXMT도 증권신고서에서 “AI 수요가 공급 증가를 따라가지 못하면 공급과잉으로 돌아설 수 있다”고 스스로 경고했다. 범용·모바일 D램 비중이 큰 삼성이 SK하이닉스보다 이 위험에 더 직접 노출돼 있다는 분석이다.
◇ 남은 숙제: 관세, 전력, 쏠림
미국 관세: 트럼프 행정부는 1월 재수출되는 일부 AI 칩에 25% 관세를 매겼고, 반도체 전반으로 관세 확대를 검토하고 있다. 김정관 산업통상부 장관은 미국이 "경쟁국보다 불리하지 않은 대우"를 약속했다고 밝혔지만, 세율과 시점은 아직 나오지 않았다. 용인 클러스터: 삼성은 360조원을 들이는 용인 국가산단 첫 팹 가동을 2029년으로 1~2년 앞당겼다. 그러려면 3GW 규모 LNG 발전소와 용수 공급이 제때 갖춰져야 하는데, 구체 일정은 아직 확정되지 않았다. 수출 쏠림: 9월 수출 1,209억 달러 가운데 반도체가 절반을 차지했다. 반도체 경기가 꺾이면 한국 경제 전체가 함께 흔들리는 구조가 됐다.